傲基上半年营收增长28.77%,净利润却同比下降62.07%
来源:抖媒推
2026-09-23 10:44
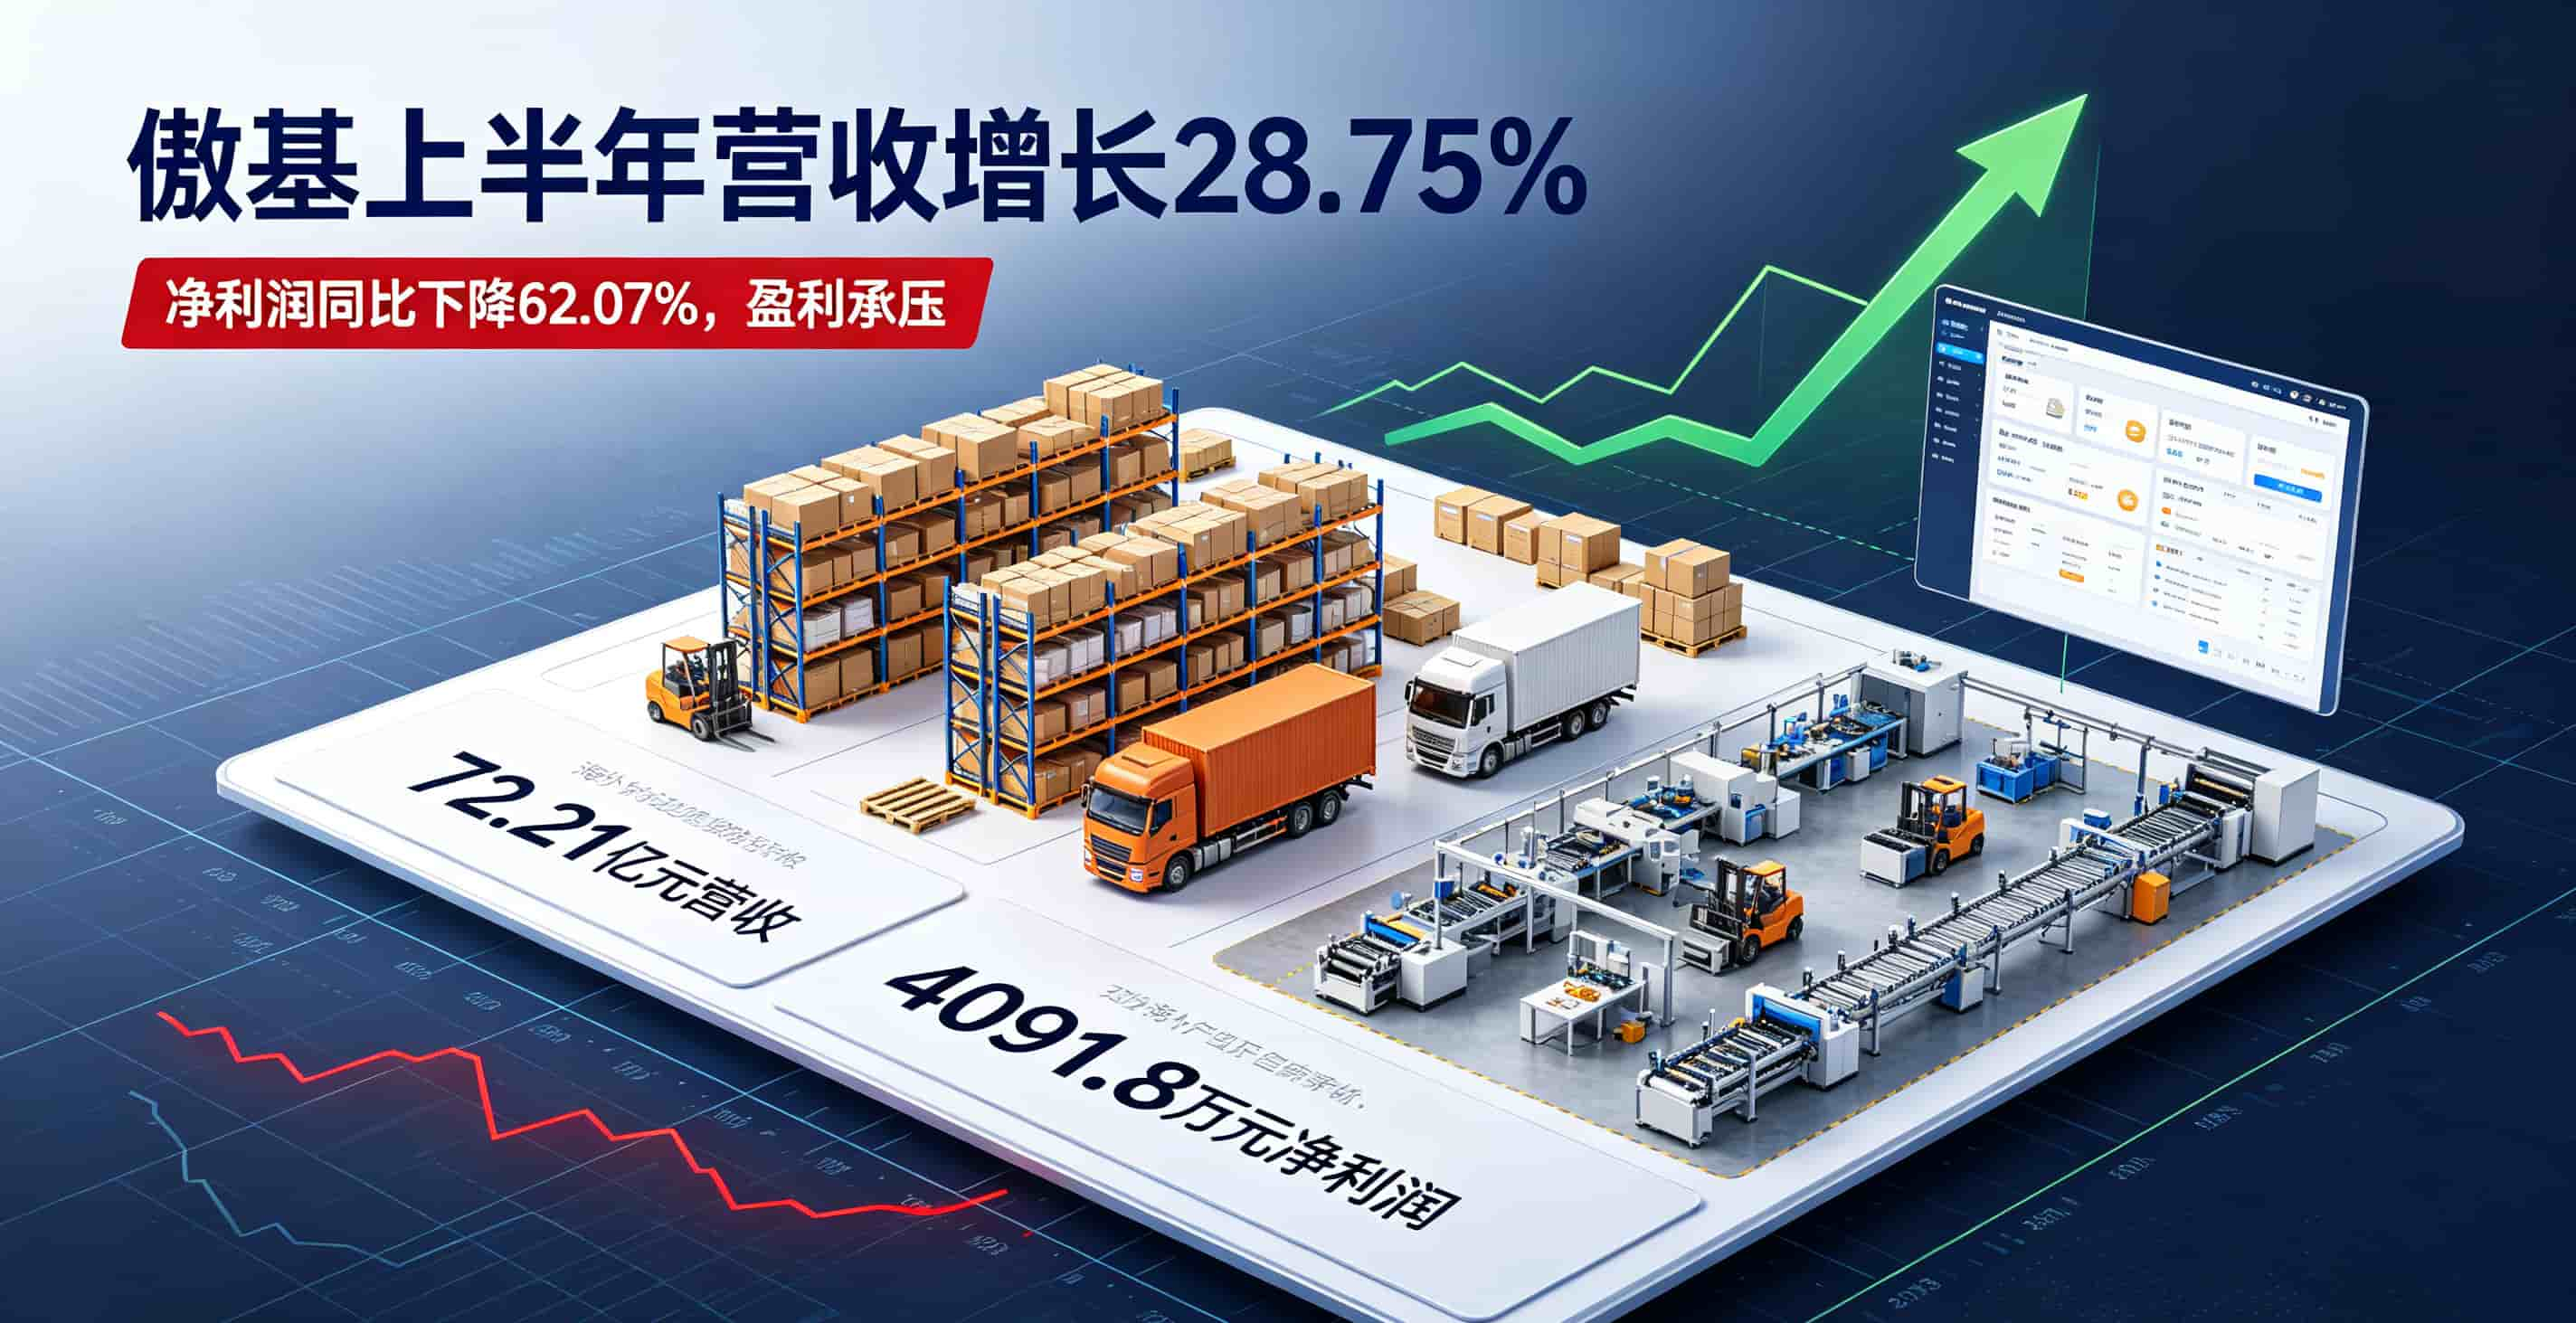
傲基2026年上半年业绩呈现出较为明显的“增收不增利”特征。报告期内,公司实现营收72.21亿元,同比增长28.77%,但归母净利润仅为4091.8万元,同比下降62.07%。营收保持较快增长的同时,利润端却出现大幅下滑。
商品与物流业务同步增长
从业务板块来看,傲基上半年商品销售收入为47.99亿元,同比增长约22.4%;物流解决方案收入达到24.21亿元,同比增长43.7%,物流业务增速高于商品销售业务。
不过,业务规模扩大的同时,公司整体盈利空间有所收窄,上半年整体毛利率由28.6%下降至26.1%。
物流与产能利用率拖累利润
从利润变化原因来看,主要涉及物流、自有产能以及汇率三个方面。
首先,自配送业务受到单量不足、订单密度偏低等因素影响,物流毛利率从10.2%下降至7.6%。在订单规模未能充分覆盖相关投入的情况下,物流业务的盈利空间受到压缩。
其次,自有工厂存在产能利用率不足的情况,固定成本摊销压力相对较大,也进一步影响利润表现。
此外,北美市场的汇率波动带来了较大规模的汇兑损失,对公司的利润水平形成进一步影响。
营收增长与利润表现出现分化
从上半年数据来看,傲基营收仍保持接近三成的增长,但归母净利润却同比下降超过六成,营收规模与盈利能力之间出现明显分化。
其中,物流业务和自有工厂等重资产投入,在订单密度以及产能利用率不足的情况下,会增加成本端压力;与此同时,汇率波动带来的汇兑损失也进一步侵蚀利润。
对于傲基而言,上半年业绩表现显示,在营收规模持续扩大的同时,如何提升物流订单密度、提高自有产能利用率以及降低汇率波动带来的影响,成为影响盈利表现的重要因素。