美国税务执法行动涉及76名被告:跨境企业应重点核查这3类账目
公司账目、工资税申报和关联主体之间的信息能否相互印证,正在成为跨境企业税务合规中值得关注的问题。
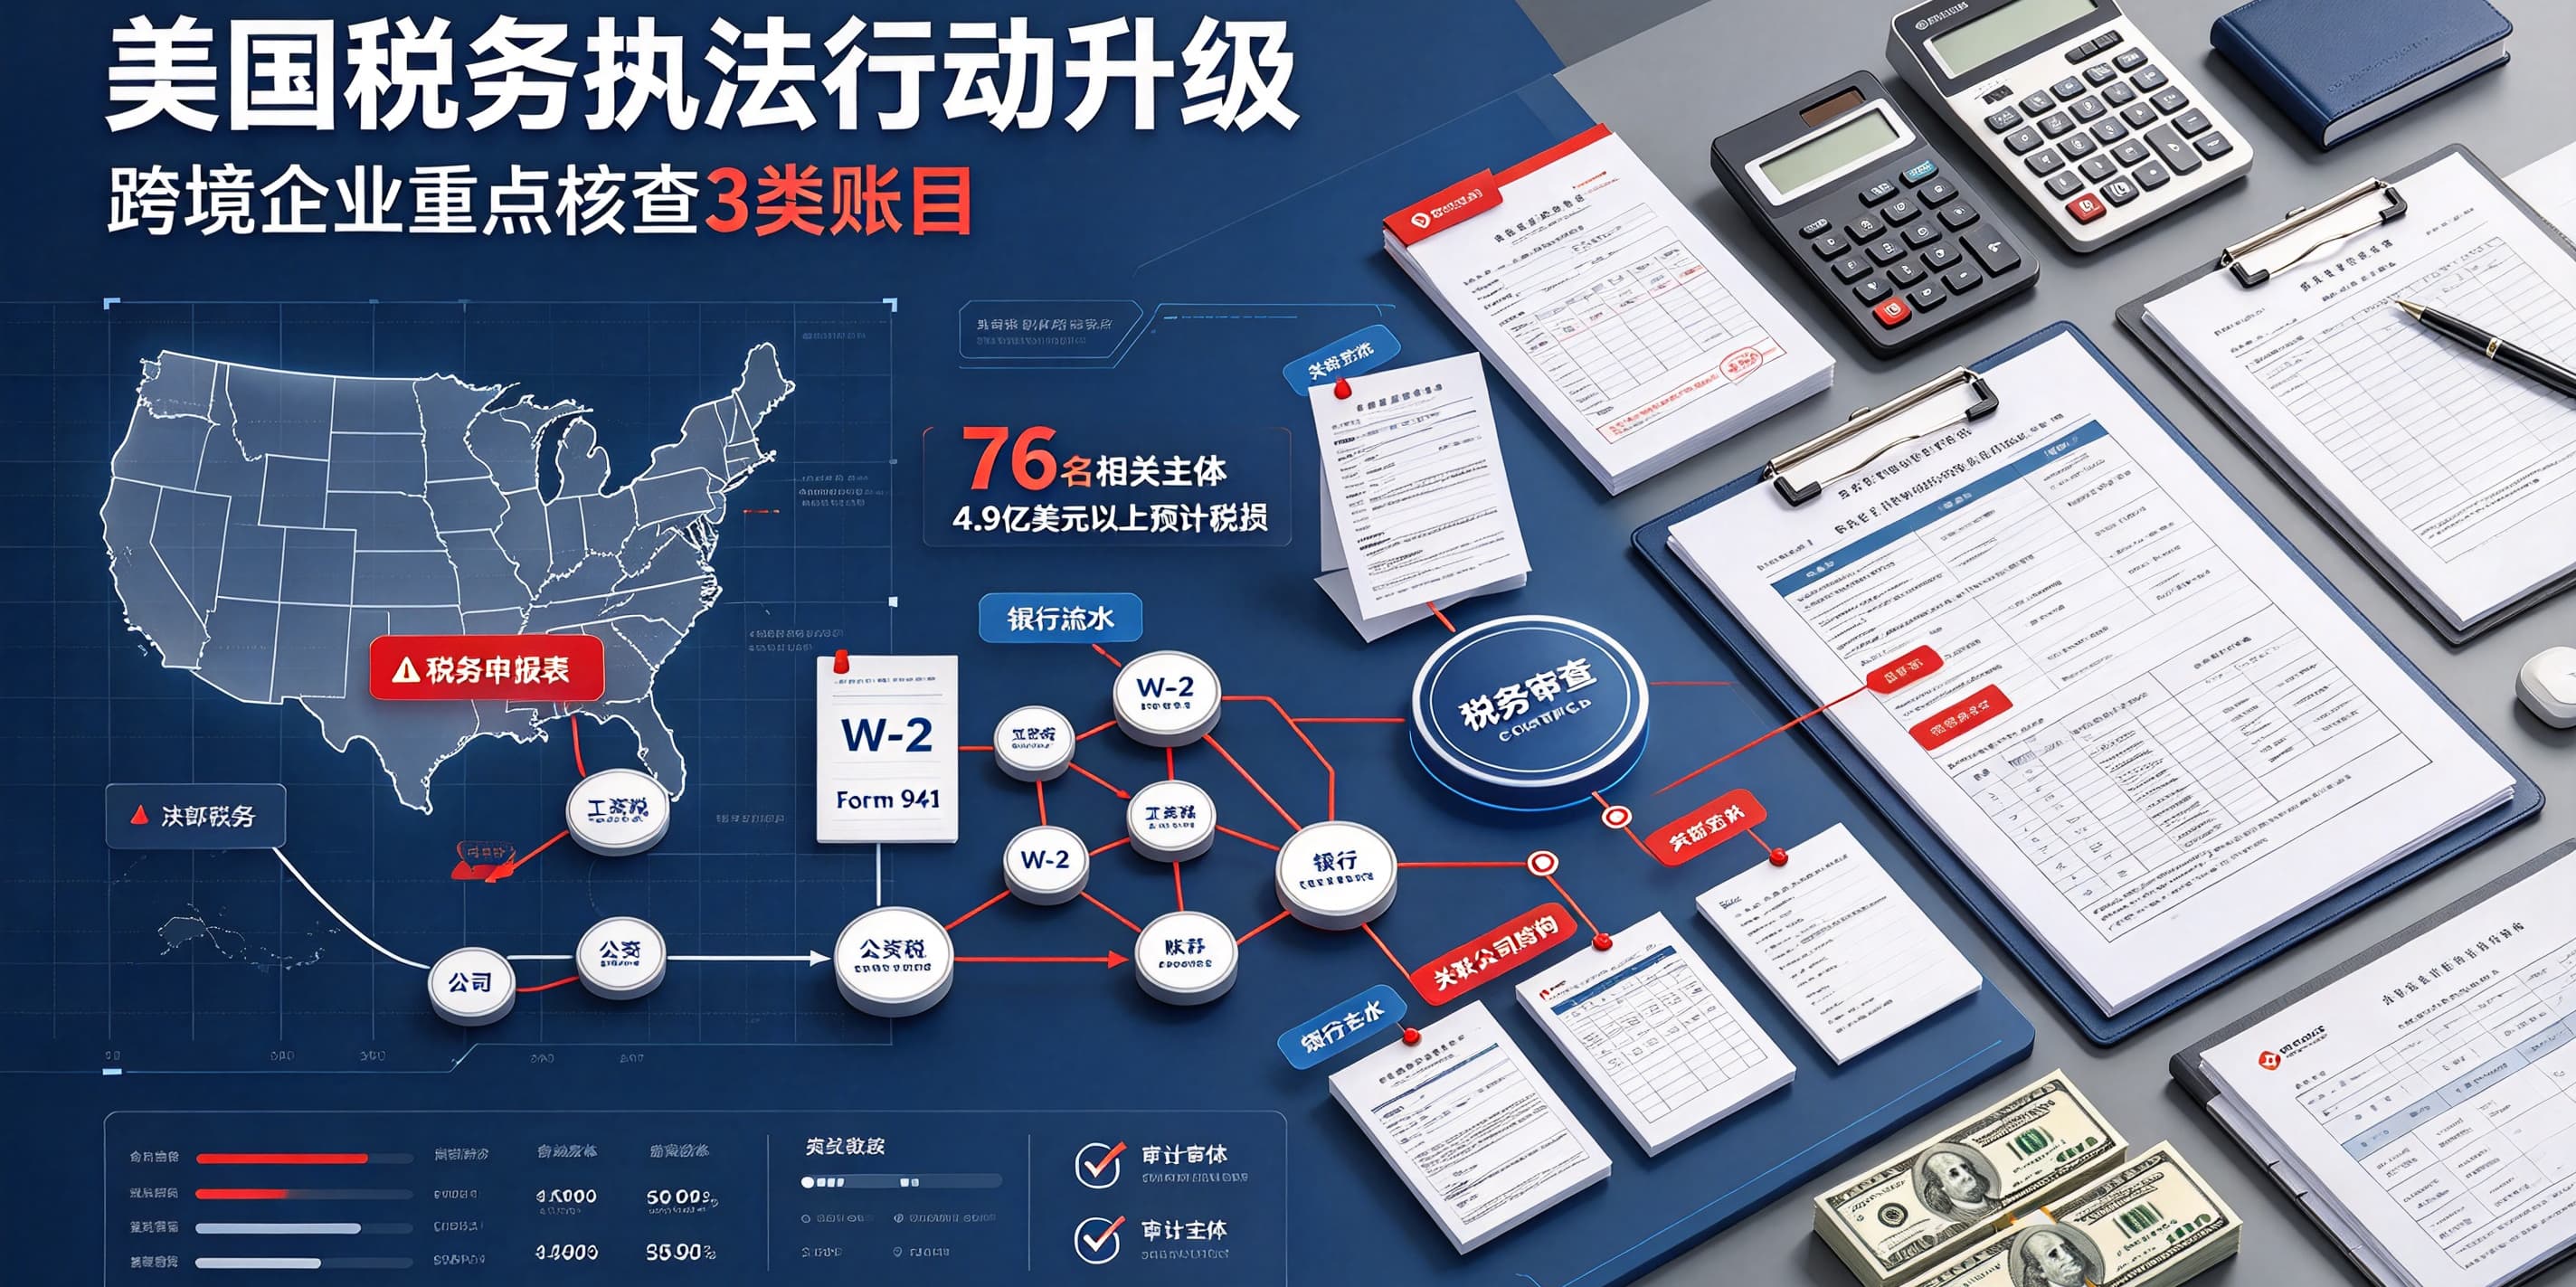
10月14日,美国司法部公布全国税务执法集中行动结果,涉及76名被告,预计税收损失超过4.9亿美元。此次行动从9月初持续至10月14日,约6周内,检方在23宗案件中提出新指控,涉及31名被告;同期还有约39宗案件进入审判、认罪或判刑阶段。
需要注意的是,被起诉或受到指控并不等于已经定罪,被告在依法定罪前推定无罪。此次行动聚焦涉嫌故意税务欺诈,也不意味着普通记账差错都会引发刑事调查。不过,如果账务问题长期未得到纠正,企业仍可能面临补税、利息或民事罚款等后果。
对于跨境企业而言,与其只关注单张报表是否填写正确,不如先检查公司、个人和关联主体之间的资金流、账簿与税务申报能否相互对应。
一、老板与公司往来:个人开支、借款和分配是否清晰
跨境企业的第一类重点核查事项,是公司与老板、家人及其他关联主体之间的资金往来。
例如,公司替老板或家人支付个人开支,股东向公司借款,或者公司向股东进行分配、报销等,都需要明确款项的实际性质,并保留相应凭证。
美国司法部通报的一宗待审案件中,检方指控企业及其家人控制的公司资金涉嫌被用于个人开支,相关付款没有作为收入申报。该案件仍需通过司法程序确定相关指控是否成立。
问题的关键并不在于公司是否可以替个人付款,而在于这笔钱究竟属于什么性质,以及账簿和税务申报是否与实际情况一致。
企业应重点核查:
-
公司是否承担了老板或家人的个人消费;
-
股东借款、利润分配和费用报销是否有完整凭证;
-
相关款项在账簿中如何分类,是否符合实际交易性质;
-
公司、个人及关联主体的记录是否能够相互印证。
二、工资与代扣税:工资表、W-2和Form 941是否一致
第二类重点核查事项,是工资申报与实际缴税记录之间是否存在差异。
在美国,企业涉及工资税时,应将工资记录、W-2表格、Form 941季度联邦工资税申报表,以及相应的缴税记录放在一起核对。
美国司法部通报的一宗已判案件显示,企业向员工出具了W-2表格,却没有向美国社会保障局报送相关表格,也没有缴纳相应的工资税。司法部通报称,被告已认罪并获刑。
这类情况与普通账务差错不能简单等同,具体性质仍需结合案件事实判断。
企业可以优先核查以下内容:
-
工资表记录的员工薪酬,是否与W-2申报信息一致;
-
Form 941申报的工资及相关税款,是否与工资记录相符;
-
申报金额与实际缴税记录之间是否存在差异;
-
如果存在第三方代发工资、企业收购合并等情况,是否保留了对应的申报说明和工作底稿。
美国国税局关于Form 941的官方说明,可参考:IRS:About Form 941。
需要注意的是,不同表格的申报口径和用途并不完全相同,核查时应结合适用规则及企业实际情况进行勾稽,而不是要求所有表格的数字机械地完全相同。
三、关联主体与异常申报:收入归属和交易依据是否明确
第三类重点核查事项,是美国公司、境外关联方、个人、家族主体或信托之间的资金流动与税务申报。
如果多家公司之间存在频繁的资金往来,就需要明确每笔款项的交易背景、收入归属和会计处理依据。相关合同、账簿、付款记录和税务申报应能够共同说明交易的实际情况。
美国司法部此次通报列出了涉及涉嫌虚假信托、虚假抵免及退款申报的未决案件,也包括已经认罪或被判刑的案件。具体安排是否合法,需要根据实际业务、相关税法和证据判断,不能仅凭存在关联主体或信托结构就认定存在违规行为。
跨境企业可以重点检查:
-
不同主体之间的收入究竟归属于谁;
-
关联交易是否具有真实业务背景,并留有合同和付款凭证;
-
抵免、退款等申报是否有相应依据;
-
公司账簿、银行流水与税务申报能否相互解释;
-
关联主体之间是否存在长期未核清的往来款项。
如果企业近期准备融资、上市、开展并购,或正在应对税务调查,将相关主体的账簿和申报资料放在一起核查,也有助于提前识别需要解释的差异。
四、三类账目如何并排核查?
对于跨境企业,可以先建立一份核查清单,将重点账目、对应资料和潜在问题放在一起比较。
|
核查类别 |
重点检查内容 |
需要关注的差异 |
|---|---|---|
|
老板与公司往来 |
个人开支、股东借款、利润分配、费用报销 |
资金性质不清,账务处理与申报不一致 |
|
工资与代扣税 |
工资表、W-2、Form 941、缴税记录 |
工资申报、相关表格与实际缴税记录无法合理对应 |
|
关联主体与异常申报 |
收入归属、关联交易、抵免与退款申报 |
交易依据不足,资金流与账簿、税表之间存在无法解释的差异 |
核查时,不能仅凭某一项数据存在差异就判断企业违规。不同申报表可能具有不同口径,部分差异也可能来自正常的业务安排或申报时点。关键是确认差异是否合理,以及企业能否提供真实、完整的支持材料。
五、发现差异后,先核实事实再处理
如果企业发现多个主体之间的账目存在冲突,不宜在尚未厘清原因时就自行改账或补报。
更稳妥的做法是先整理主体清单、总账、银行流水、税务申报表和相关合同,再逐项确认资金往来的实际性质、会计处理方式及申报依据。对于涉及美国工资税、关联交易或信托安排的问题,应根据具体情况咨询具备相应资质和经验的美国税务专业人士。
真正需要关注的,不只是某一张表有没有填错,而是公司实际发生的业务、资金流动、账簿记录和税务申报能否共同解释同一组事实。
对于存在多家公司、跨境资金往来或复杂股权结构的企业,提前开展账务与税务合规核查,有助于发现问题并及时评估后续处理方式。