跨境电商出口退运税收优惠延续至2027年底,符合条件商品可免征进口税
来源:抖媒推
2026-10-20 11:05
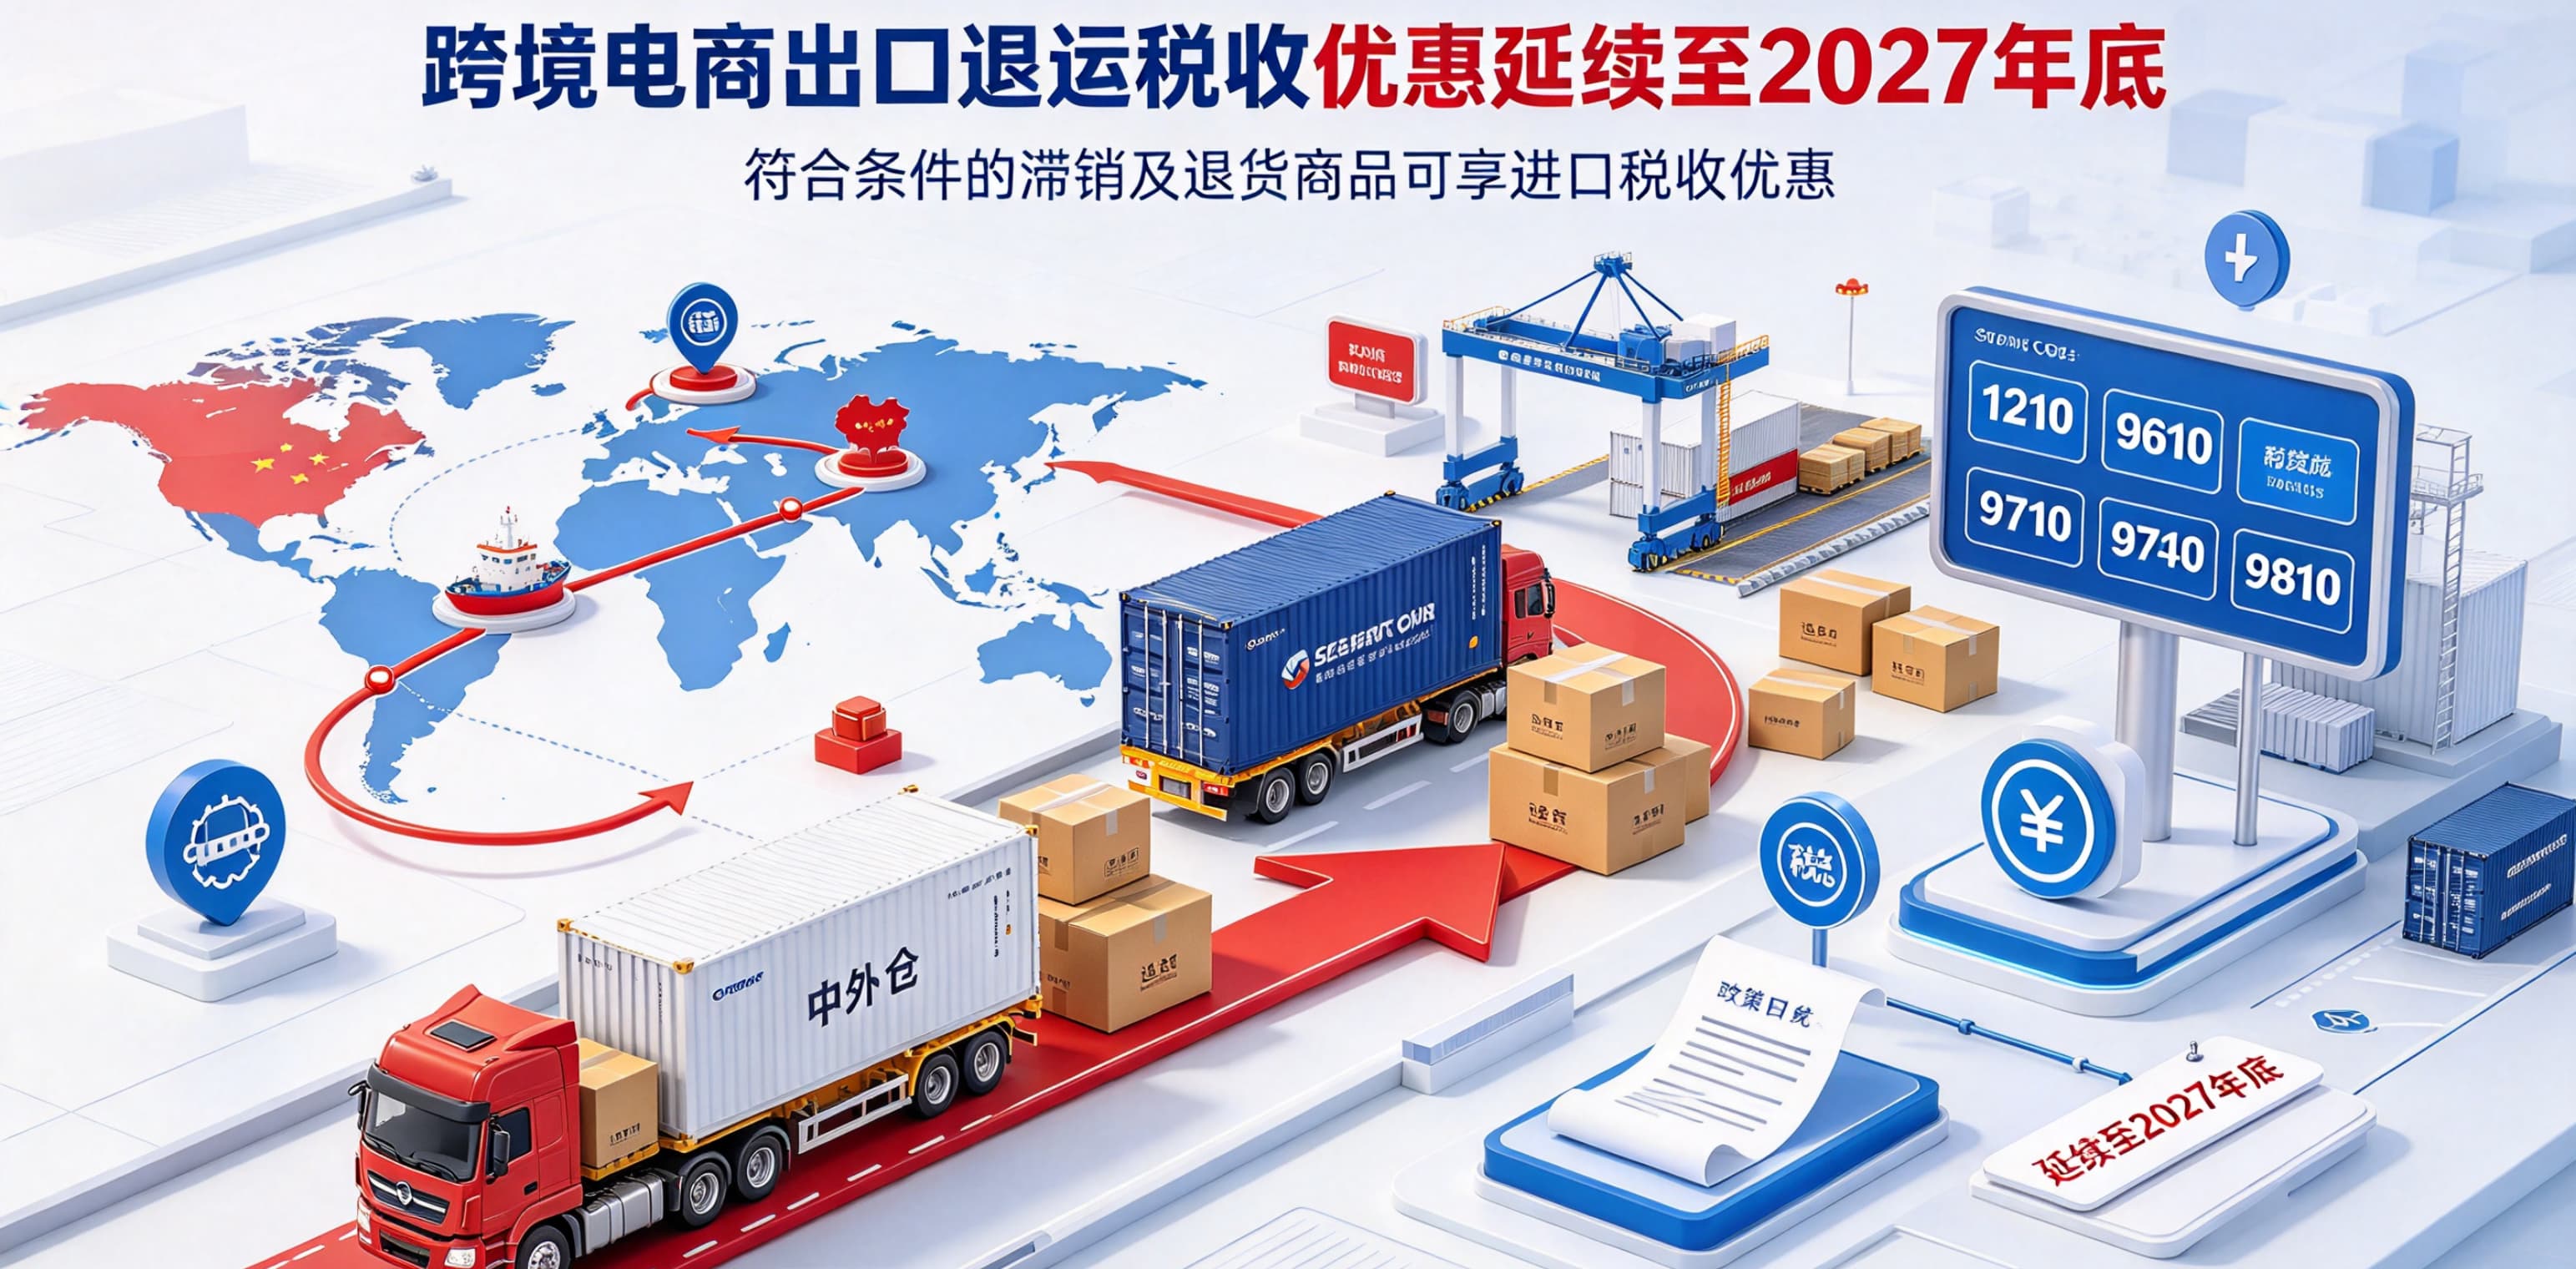
财政部、海关总署、税务总局联合发布2026年第16号公告,明确自2026年1月1日至2027年12月31日,对通过指定跨境电商监管代码申报出口,因滞销或退货在规定期限内原状退运进境的商品,免征进口关税及进口环节增值税、消费税,食品除外。已征收的出口关税准予退还,为跨境卖家处理滞销库存和退货商品提供税收支持。
四类出口通道纳入政策范围
此次政策适用于通过以下四个监管代码申报出口的商品:
-
1210: 保税电商出口。
-
9610: 跨境电商零售出口。
-
9710: 跨境电商B2B直接出口。
-
9810: 跨境电商出口海外仓。
商品因滞销或退货需要退运回国,且在出口后6个月内以原状退运进境,符合相关条件的,可享受上述税收优惠。
已办理出口退税,须先补缴已退税款
公告明确,已经办理出口退税的商品,需要先补缴此前已退还的税款,之后才能申请相应的进口免税待遇。卖家在办理退运手续时,应核实商品出口申报、退运原因、时间要求及退税情况,确保符合政策规定。
海外仓卖家退运成本有望降低
对于采用海外仓模式进行铺货的卖家而言,滞销商品退运回国可能涉及运输、仓储及税费等成本。符合条件的商品享受退运税收优惠后,相关税负支出有望减少,卖家也需要重新评估退货处理、库存清退和海外仓备货策略。
需要注意的是,免税待遇并非适用于所有退运商品,卖家应结合具体申报方式、退运时间和商品情况核实适用条件。