亚洲港口拥堵持续升级,300万TEU运力滞留或影响至2027年
近日,据外媒报道,亚洲港口拥堵仍在持续加剧,目前全球约有300万TEU集装箱船运力因港口延误而滞留,全球船期准班率也降至近年来低位。随着拥堵影响逐步向航线、转运以及陆路运输等环节扩散,业内预计相关影响可能持续至2027年,跨境卖家的运输和备货压力或进一步增加。
全球约300万TEU运力受延误影响
Sea-Intelligence数据显示,目前全球约有300万TEU集装箱船运力因港口延误滞留,占全球集装箱船队总运力的8.5%。相比8月中旬约170万TEU的水平,受延误影响的船舶运力已经增加超过75%。
船期表现同样受到明显影响。2026年8月,全球集装箱船期准班率降至49.9%,低于7月的56.4%,创下2022年9月以来最低水平。晚到船舶的平均延误时间达到6.81天,为2022年3月以来最高水平。
这意味着目前全球集装箱运输网络中,约一半船舶无法按照原定时间表运行,而且延误时间正在进一步拉长。
Sea-Intelligence指出,目前因延误无法正常投入运输的300万TEU运力,规模已经相当于全球第五大集装箱航运公司的整个船队,仅次于全球前四大船公司。
近期亚洲多地遭遇台风,也是此次大范围延误的重要诱因之一。部分主要港口在台风期间暂停运营,船舶无法按计划靠泊,随后形成积压。随着船期延误向后续港口传导,转运和陆路运输等环节也受到影响。
上海、宁波等亚洲港口承压
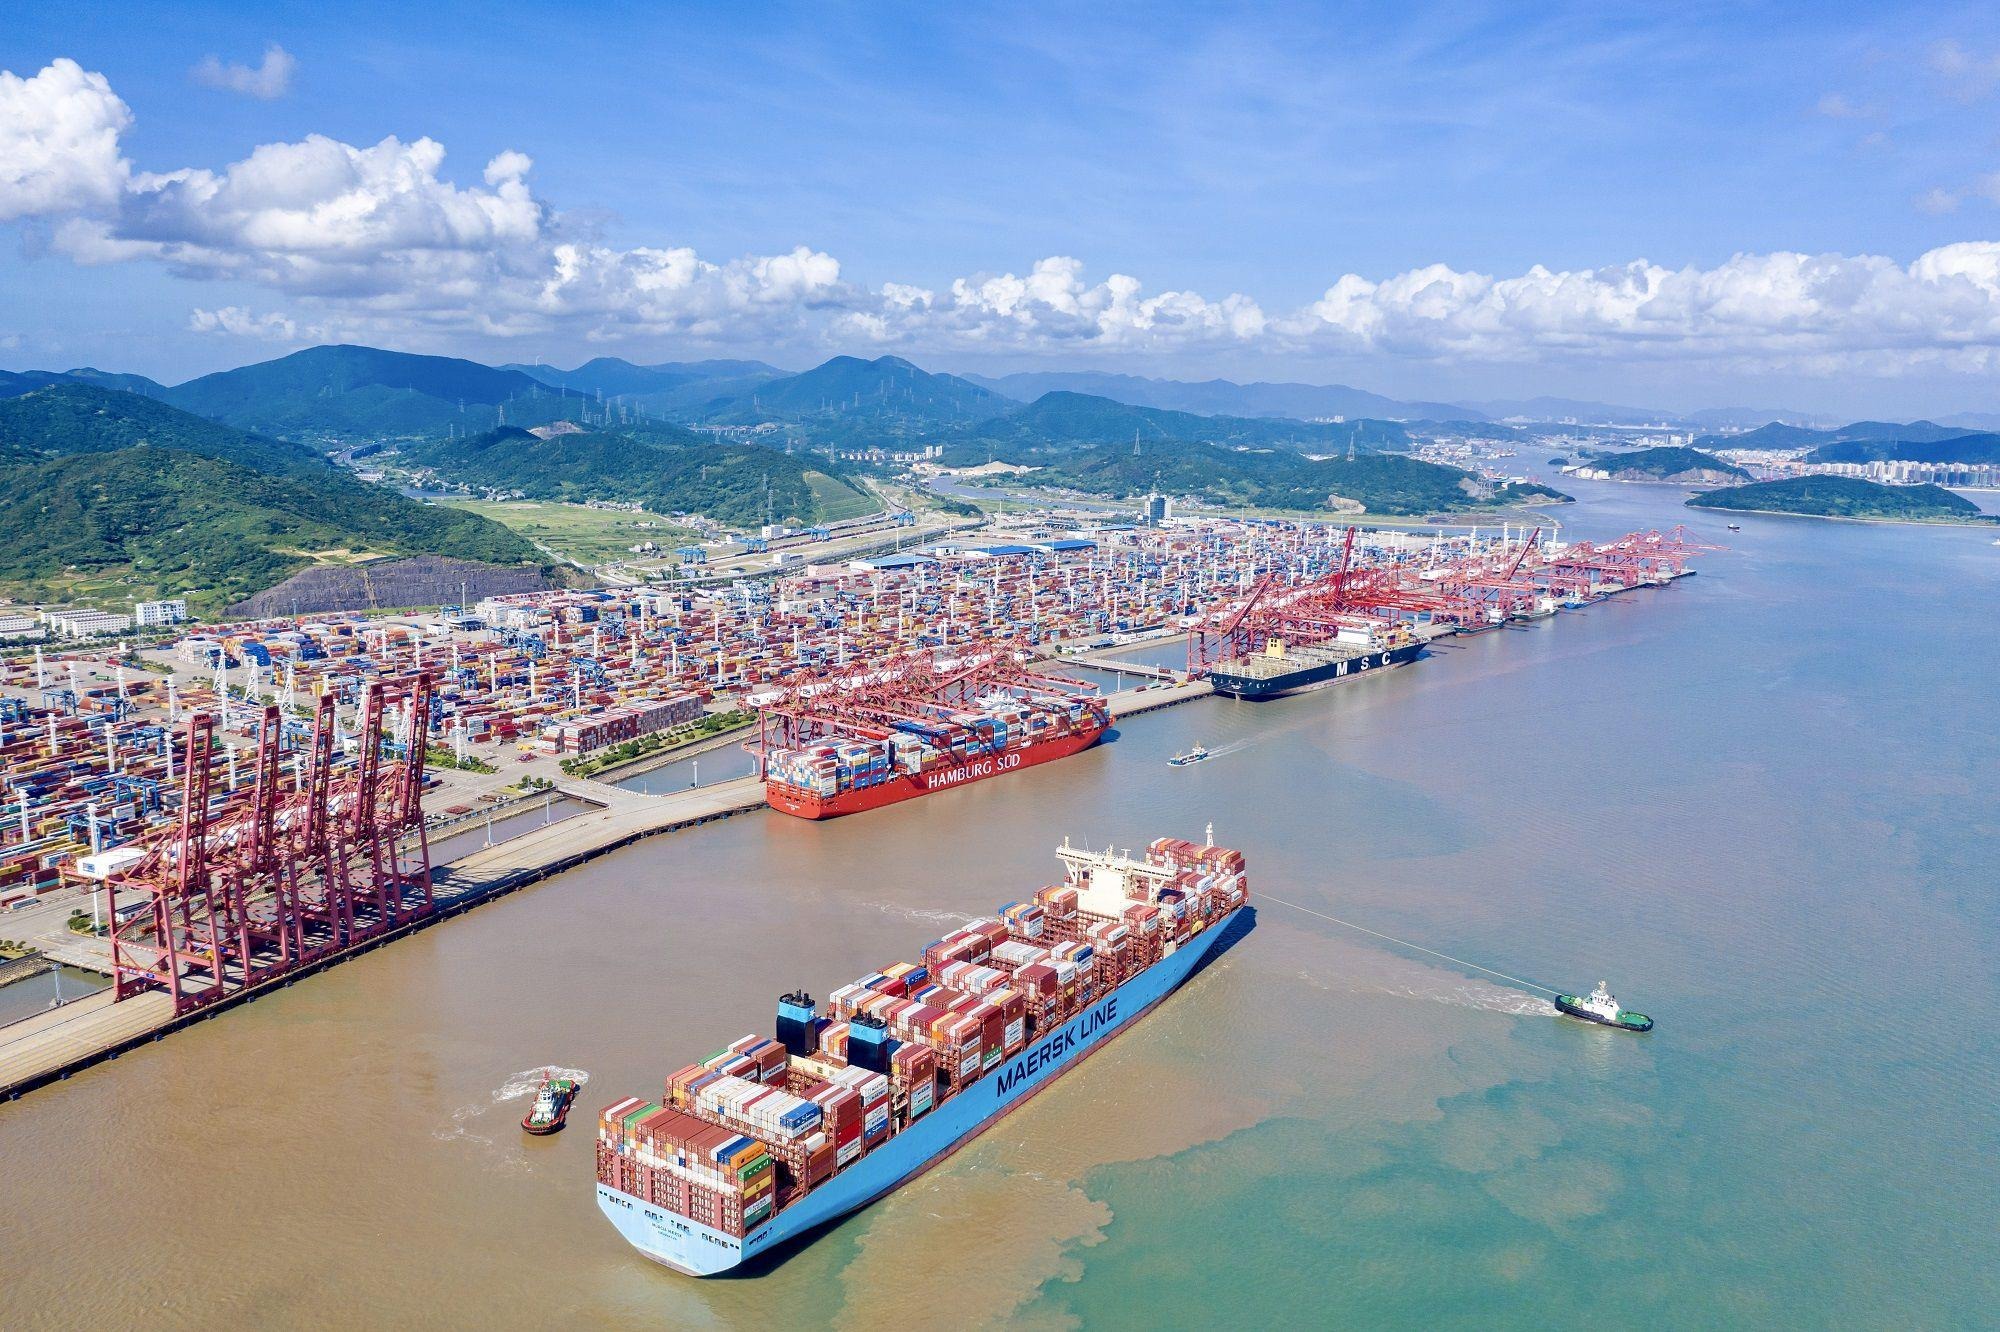
从区域来看,亚洲主要港口受到的冲击尤为明显,其中上海和宁波成为受影响较严重的港口。
数据显示,中国主要港口准班率一度降至12%至17%,船舶平均晚到8至9天。夏末连续发生的台风导致上海和宁波一度停止作业,也使原本存在的码头拥堵进一步恶化。
港口暂停作业带来的影响并不会随着恢复运营立即结束。船舶积压需要时间消化,原本计划在港口完成装卸的货物也需要重新安排,因此延误很容易继续向其他港口和转运节点传导。
Freightos此前指出,远东始发港的拥堵正在通过转运枢纽向下游扩散。部分船公司虽然可以通过跳过严重拥堵港口来暂时减少延误,但被跳过港口的货物和船舶需要转移到其他节点,反而可能增加周边港口和转运中心的压力。
因此,港口之间可能形成连锁反应,一个港口出现拥堵后,部分压力会转移到其他节点。短期内,大量额外货物和船舶涌入周边港口,可能进一步挤压其处理能力,并形成新的拥堵瓶颈。
这种影响也已经反映在亚洲区域航线上。Drewry亚洲区域集装箱指数(Intra-Asia Container Index)升至较高水平,其中上海至林查班40英尺集装箱运价上涨22%至1609美元,上海至雅加达运价上涨12%至2300美元。
与此同时,中国国庆黄金周临近,市场运输需求有所增加,而港口拥堵又限制了可用运力。在需求增加和有效运力受限的双重影响下,部分亚洲区域航线运价进一步上涨。
名义运力增加,有效运力却趋紧
除了港口拥堵,亚洲航线的船舶部署也出现明显变化。
Sea-Intelligence计算显示,在中国国庆黄金周前后4周内,亚洲至北欧航线部署运力约为150万TEU,同比增加27%,比疫情前平均水平高出60%。
表面来看,航线上的船舶和运力都在增加,但这并不完全意味着船公司主动投入了更多有效运力。其中一部分增长来自此前延误船舶的集中到港。
当大量延误船舶在短时间内同时抵达港口时,统计数据中的航线运力会随之增加,但这些新增运力并不能真正缓解港口拥堵,反而可能进一步增加码头、转运和陆路运输等环节的压力。
因此,目前市场出现了一个较为特殊的情况:名义上的船队规模仍然较大,但真正能够按照计划完成运输任务的有效运力却在减少。
船舶订单量也体现出类似矛盾。全球集装箱船舶订单量仍然庞大,但大量船舶因港口延误无法按照原计划完成后续航次,周转速度下降。船舶在港时间越长,船公司要维持原有航线班次,就需要投入更多船舶,从而进一步压缩真正能够投入运输的有效运力。
租船市场同样释放出供应趋紧的信号。Braemar的BOXi指数升至52周高点315.59,船舶经纪商表示,目前市场处于“极度紧张的供应状态”,几乎没有可供租用的巴拿马型和超巴拿马型集装箱船。
与此同时,Xeneta数据显示,亚洲至美国的集装箱运价仍接近疫情时期高位。对于准备参与2027年年度货运招标的货主来说,这意味着当前市场扰动不能简单视为短期波动。
港口拥堵恢复周期可能持续数月
相比当前的拥堵程度,市场更关注的是这些积压需要多长时间才能消化。
Sea-Intelligence参考疫情期间以及最初红海危机后的恢复速度估算,如果要恢复至2025年6月相对较低的拥堵水平,可能需要7至10个月;即使只恢复到2025年年底的水平,也可能需要6至8个月。
按照这一恢复速度,亚洲港口拥堵可能持续至2027年,并可能无法在2027年2月6日中国农历新年前的备货高峰到来之前完全消退。
不过,全球8.5%的船队延误占用率,并不意味着所有货主受到的影响完全相同。如果按照实际集装箱运输量对不同航线进行加权计算,货物加权后的准班率比单纯按照船舶数量计算的准班率高出6个百分点以上。
这是因为部分货量较低的返程航线受到的影响更加严重,而承载大量货物的主要干线受到的冲击相对较小。因此,从实际装载集装箱受到的影响来看,目前情况并没有单纯的全球船期数据看起来那么严重。
但这并不意味着供应链压力会很快结束。中国国庆黄金周之后,亚洲供应链仍可能继续承受压力。Freightos此前预计,港口积压可能持续到10月甚至更久;汇丰银行(HSBC)也认为,港口拥堵将使有效运力紧张状态延续至黄金周之后,而且船期延误正在逐步向东南亚和印度次大陆等下游地区扩散。
拥堵影响向陆路运输等环节延伸
随着港口拥堵持续,航运业面临的问题也正在发生变化。
马士基(Maersk)指出,与红海航线全面恢复相比,目前航运业面临的更大问题已经转向陆侧。也就是说,限制供应链效率的因素正逐渐从单纯的船舶运力,转向港口和陆路基础设施。
与此同时,拥堵影响已经不再局限于亚洲港口,还进一步波及内河航运、铁路和卡车运输等环节。当港口积压货物需要集中转运时,后端运输网络同样需要承受更大的压力。
需求端的压力也没有明显减弱。亚洲出口需求仍然较为旺盛,尤其是中国出口需求保持较强势头,即使市场仍面临关税和地缘政治等不确定因素,也进一步增加了物流网络的运输压力。
更重要的是,基础设施扩容很难在短期内见效。Vempati表示,一座全新的绿色港口码头从投资建设到正式投入运营,通常需要6至10年。因此,即使现在开始增加基础设施投资,也很难在未来几个月内缓解当前拥堵。
如果未来货运需求继续超过现有基础设施承载能力,供应链仍可能面临较长时间的压力。
跨境卖家备货压力或进一步增加
对于跨境卖家和货主而言,港口拥堵带来的影响并不只是“船晚几天到”。船期延误还可能进一步影响集装箱可用性、仓储安排、陆路运输以及最终交付时间,而亚洲港口出现的问题也可能沿着全球航运网络传导至欧洲、北美以及其他主要市场。
对于需要在2027年初提前备货的企业来说,当前的运输周期和港口状况意味着更大的时间安排难度。
如果港口积压按照目前的速度消化,企业需要关注的就不只是某一班船是否延误,还需要综合考虑整个补货周期、仓储计划以及后续陆路运输是否会受到连续影响。